

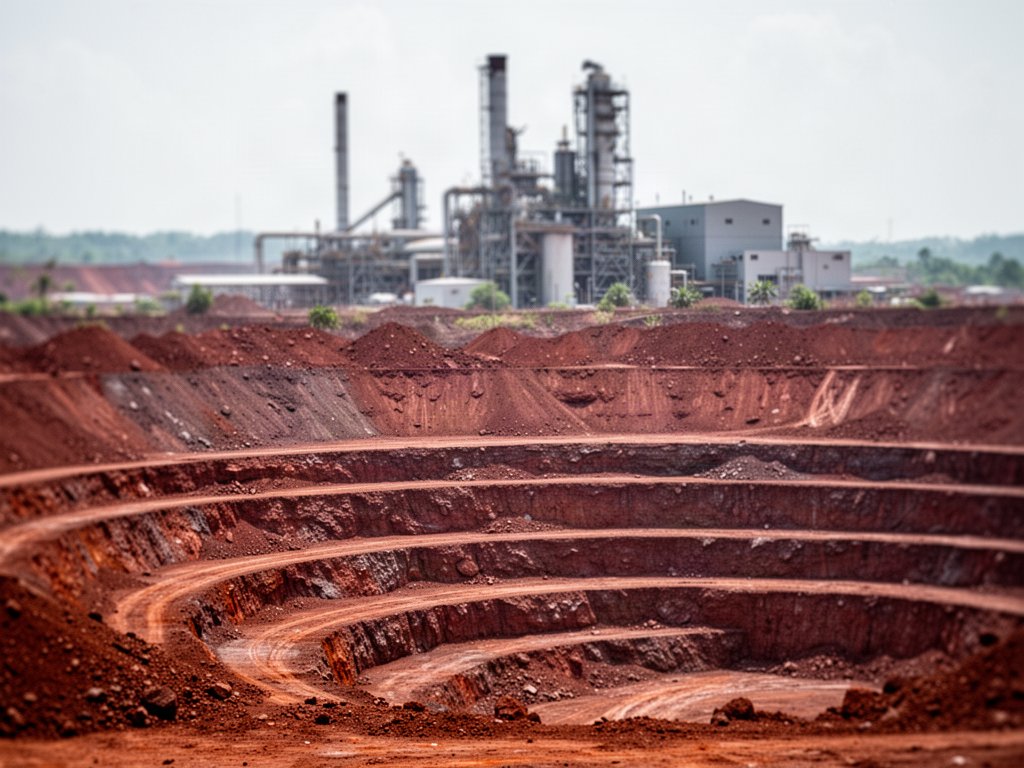
印尼能源礦業部長巴利爾(Bahlil Lahadalia)9月中旬表示,俄羅斯鋁業公司Rusal要在加里曼丹把鋁礬土煉成氧化鋁,許可證已進入最後階段。安塔拉通訊社(Antara)9月12日報導,總投資額還沒公布,當地也已有一座年產100萬噸氧化鋁的冶煉級氧化鋁精煉廠(SGAR)第一期在西加里曼丹的門帕瓦(Mempawah)運轉;同一篇提到,印尼18項優先下游計畫合計約618兆印尼盾,約35.11億美元。
這是印尼2023年6月起禁止鋁礬土礦砂出口之後,禁令實施三年多的下游成績單。投資與下游化部長羅森·羅斯拉尼(Rosan Roeslani)7月17日在總統府記者會上說,通常鎳排第一,現在鋁礬土排第一。第二季鋁礬土下游投資40.1兆盾,超過鎳的29.4兆盾;不過上半年合計,鎳71兆盾仍高於鋁礬土的53.8兆盾。經換算,第二季鋁礬土投資比鎳高出約36%,上半年鎳仍領先約32%。
印尼的煞車,來自自家國營鋁廠
3月31日路透社(Reuters)報導,印尼國營鋁業Inalum執行長梅拉蒂·薩爾尼塔(Melati Sarnita)呼籲暫停興建新的精煉廠。她列出的數字是:所有在途計畫完工後,氧化鋁產能將從現在約900萬噸升到2,980萬噸,原鋁從113萬噸升到1,490萬噸,鋁礬土年需求則從3,600萬噸升到9,400萬噸。她警告,這樣的需求強度,可能把已探明鋁礬土礦藏的壽命縮到10年,而冶煉廠的營運壽命是30年。Inalum也提到供給過剩壓低國際價格的風險,並拿印尼鎳業的快速擴張作對照。
經換算,若全部完工,鋁礬土需求約是現在的2.6倍,氧化鋁約3.3倍,原鋁高達13倍。這代表擴產速度的極限,可能先卡在礦,而不是卡在禁令。
關丹的前例:賣得快,也掉得快
馬來西亞的關丹,走過另一種版本,起點卻是印尼。印尼2014年禁止礦砂出口後,中國的缺口需要有人補,alcircle的報導指出,2014至2015年間馬來西亞運往中國的鋁礬土增加近百倍,成為中國最大的鋁礬土出口國。馬來西亞2013年出口16.2萬噸,2015年衝到約2,430萬噸,出口額11億美元,逾99%流向中國。經換算,馬來西亞2015年出口約是2013年的150倍。
礦砂出得太快,管理就跟不上。馬來西亞為制止不合規的開採,自2016年1月15日起停止開採與出口三個月,當時關丹港堆著約1,000萬噸礦石,約三十六份採礦許可被撤銷,新出口許可凍結。2016年1至7月出口540萬噸、金額9,500萬美元,全年估計約910萬噸,經換算,比2015年少約63%。
誰真的贏了禁令
把兩段歷史並排,補位的順序很清楚。印尼2014年的禁令,先把缺口送給馬來西亞,之後又轉給幾內亞:ING Think引述資料指出,印尼占中國鋁礬土進口的比重,2013年是68%,2022年前10個月只剩12%;幾內亞則從1%升到55%。就中國這個最大買家而言,2023年的禁令砍掉的,是一塊早已縮到12%的供應。
馬來西亞當年賣的是礦砂,99%以上都送往同一個買家;印尼想賣的是氧化鋁與鋁,差別在中間那座精煉廠。馬來西亞當年的問題是礦砂賣得太快、沒有加工,印尼現在的風險方向相反:精煉廠可能比礦藏跑得快。
對台灣採購鋁材的下游製造業者來說,Inalum自己就警告過供給過剩會壓低價格,氧化鋁與原鋁的擴產進度,因此會直接影響未來的報價走勢。
Rusal許可證核發的日期,以及政府怎麼回應Inalum的暫停建議,是接下來最先能核對的兩件事。
資料來源
– 安塔拉通訊社(Antara)
– Indonesia Business Post
– 路透社報導(經Kitco轉載)
– alcircle(馬來西亞鋁礬土禁令與榮枯)
– alcircle(馬來西亞2016年鋁礬土出口)
– ING Think
本文出自:索引新聞 INDEX News
原文連結:https://news.org.tw/indonesia-bauxite-ban-kuantan-precedent-2026-09-19/
歡迎分享,轉載請註明出處。